El Ejecutivo Federal presentó al Congreso de la Unión el Paquete Económico correspondiente al ejercicio fiscal 2027. Aunque el planteamiento no contempla incrementos en las tasas generales del Impuesto sobre la Renta (ISR) ni del Impuesto al Valor Agregado (IVA), el conjunto de medidas propuestas apunta a reforzar la recaudación mediante una combinación de mayor control sobre la base gravable, límites a determinadas deducciones y un uso más intensivo de las herramientas de fiscalización y análisis de información a disposición de la autoridad tributaria.
I. Panorama fiscal y presión sobre los ingresos públicos
El proyecto de Presupuesto de Egresos de la Federación para 2027 prevé un gasto neto total de 10.63 billones de pesos y un déficit presupuestario estimado en 1.35 billones de pesos. Ese contexto explica la relevancia que adquiere la estrategia de ingresos: si las tasas de los principales impuestos permanecen sin cambios, el cumplimiento de las metas recaudatorias descansará en buena medida en la capacidad del Estado para ampliar efectivamente la base tributaria y reducir espacios de evasión, diferimiento o erosión de la base gravable.
La iniciativa de Ley de Ingresos de la Federación confirma ese enfoque al privilegiar el fortalecimiento de la administración tributaria y una recaudación más eficiente. En términos prácticos, el entorno para las empresas durante 2027 podría caracterizarse menos por nuevos impuestos y más por una revisión más estricta de la forma en que se determinan, documentan y pagan las contribuciones.
II. Fiscalización: intensificación de mecanismos ya disponibles
El paquete analizado no parte, en lo sustancial, de otorgar al Servicio de Administración Tributaria nuevas facultades generales de comprobación. La expectativa es que la autoridad profundice el uso de los instrumentos de control ya existentes, incluidos varios de los incorporados en la reforma que entró en vigor en enero de 2026. El cambio operativo más relevante sería una explotación más amplia de tecnologías de análisis y minería de datos, acompañada de criterios de revisión más rigurosos.
Esto eleva la importancia de la prevención. La consistencia entre CFDI, declaraciones, contabilidad, información bancaria, operaciones con partes relacionadas, contratos y soporte material de las operaciones será cada vez más relevante para reducir contingencias frente a revisiones automatizadas o dirigidas.
III. Nuevo esquema de control sobre deducciones en ISR
La propuesta contempla adicionar los artículos 78-A a 78-F de la Ley del ISR para establecer un mecanismo específico aplicable a personas morales del Régimen General con ingresos anuales superiores a 50 millones de pesos y más de cinco años de operación. El diseño limita el reconocimiento inmediato de ciertas deducciones y, con ello, puede anticipar la generación de una base gravable mínima en determinados ejercicios.
- Límite máximo de deducciones. Si las deducciones exceden el 96.67% de los ingresos acumulables, el monto deducible del ejercicio quedaría limitado a ese 96.67%. Si son iguales o menores a ese porcentaje, el tope sería equivalente al 99% de las deducciones calculadas. El remanente podría amortizarse durante los 20 ejercicios siguientes.
- Pagos provisionales. Se incorporarían factores de ajuste al coeficiente de utilidad —1.0658 o 2.6162, dependiendo del nivel de deducciones— para reflejar el mecanismo desde la determinación de los pagos provisionales.
- Efecto financiero. Más que eliminar definitivamente la deducción, el esquema modifica su reconocimiento temporal. Para empresas con márgenes estrechos o gastos relevantes, el impacto principal puede materializarse en flujo de efectivo y en un pago anticipado de ISR.
La exposición de motivos vincula esta medida con el combate a estructuras de evasión asociadas al uso de factureras. Para contribuyentes con operaciones legítimas, sin embargo, el efecto práctico será la necesidad de modelar con anticipación la relación entre ingresos, deducciones y pagos provisionales.
IV. Pérdidas fiscales, intereses y pagos a residentes en el extranjero
La iniciativa también modifica variables relevantes para la determinación de la utilidad fiscal y para el costo financiero de las empresas:
- Pérdidas fiscales. La aplicación de pérdidas de ejercicios anteriores se limitaría al 50% de la utilidad fiscal del ejercicio; el saldo pendiente podría continuar amortizándose durante los siguientes 20 años.
- Intereses netos. El límite de deducibilidad respecto de la utilidad fiscal ajustada se reduciría del 30% al 20%.
- Pagos al extranjero. La deducción de pagos a residentes en el extranjero quedaría condicionada a que la contraprestación sea efectivamente pagada y a que la retención correspondiente se entere dentro del mismo ejercicio. La retención deberá efectuarse cuando ocurra primero la exigibilidad, el devengo o el pago.
Estas modificaciones obligan a revisar la estructura de financiamiento, los calendarios de pago y la documentación de servicios, regalías, intangibles y demás operaciones internacionales. En grupos con deuda corporativa o pagos recurrentes al exterior, el efecto puede reflejarse tanto en el costo de capital como en el momento en que una erogación adquiere efectos fiscales.
V. Estructuras corporativas, CUCA y pagos anticipados
El paquete incluye, además, ajustes con impacto directo en reorganizaciones corporativas y en la administración del capital fiscal de las sociedades:
- Régimen Opcional para Grupos de Sociedades. Se propone derogar el Capítulo VI del Título II de la Ley del ISR. Las sociedades integradas e integradoras tendrían que desintegrarse a partir del 1 de enero de 2027 y enterar el ISR diferido, a más tardar, el 31 de diciembre de ese año.
- CUCA y costo fiscal de acciones. En capitalizaciones de pasivos no se reconocerían, para estos efectos, intereses devengados no pagados ni el IVA correspondiente. Las aportaciones en especie realizadas mediante cuentas por cobrar computarían únicamente cuando sean efectivamente cobradas en efectivo.
- Anticipos por servicios y arrendamientos. Su deducción se desplazaría al ejercicio en que el servicio sea efectivamente prestado o transcurra el periodo de arrendamiento correspondiente.
De aprobarse estos cambios, las empresas que contemplen capitalizaciones, reestructuras o movimientos relevantes en CUCA y CUFIN deberán revisar con anticipación el efecto fiscal y documental de cada operación.
VI. Reconfiguración del Régimen Simplificado de Confianza (RESICO)
En sentido distinto a las restricciones aplicables al Régimen General, la propuesta amplía ciertos parámetros del RESICO con el objetivo declarado de incentivar la formalidad de micronegocios, talleres, pequeños comercios y prestadores de servicios, así como incorporar un universo mayor de contribuyentes.
- Personas físicas. El límite anual de ingresos aumentaría de 3.5 a 5 millones de pesos. También se eliminaría la exclusión definitiva por incumplimiento, permitiendo el regreso al régimen en el ejercicio siguiente una vez regularizada la situación fiscal. Para actividades del sector primario (AGAPES), el monto de ingresos exentos se elevaría de 900 mil a 1 millón de pesos.
- Personas morales. El umbral de ingresos se incrementaría de 35 a 50 millones de pesos y el régimen pasaría de obligatorio a opcional. Asimismo, se ajustarían los porcentajes aplicables a la deducción de inversiones.
- Opción de IVA al 7%. La Ley de Ingresos incorporaría una opción para que personas físicas y morales paguen IVA a una tasa reducida del 7% sobre las contraprestaciones efectivamente cobradas en el mes. Quienes opten por este esquema no podrían acreditar el IVA pagado en compras o importaciones. Las personas físicas que ejerzan la opción quedarían, además, liberadas de la obligación formal de llevar contabilidad.
La conveniencia de estos esquemas deberá evaluarse caso por caso. Una tasa nominal menor no necesariamente produce el mejor resultado económico cuando se pierde el derecho al acreditamiento del IVA soportado en costos, gastos o importaciones.
VII. Implicaciones para las empresas
El mensaje central del Paquete Económico 2027 es que la estabilidad de las tasas generales no equivale a una ausencia de cambios fiscales. La propuesta busca elevar la recaudación reduciendo márgenes de deducción inmediata, restringiendo el aprovechamiento de pérdidas, endureciendo límites financieros y haciendo más eficiente la fiscalización mediante información y tecnología.
Para las empresas, la respuesta razonable no es esperar a una revisión del SAT, sino realizar un diagnóstico preventivo antes del inicio del ejercicio 2027. En particular, conviene revisar la estructura de deducciones, pérdidas pendientes, financiamiento, pagos al extranjero, capitalizaciones, anticipos, operaciones con proveedores y soporte documental de la materialidad de las operaciones.
Las medidas descritas corresponden a iniciativas sujetas al proceso legislativo y, por tanto, pueden modificarse antes de su aprobación definitiva. VLV Abogados dará seguimiento a la discusión y a los textos que finalmente sean aprobados para determinar su impacto concreto en cada contribuyente.
Resumen con nuestra IA
Paquete Económico 2027
Sin aumento de impuestos, pero con mayores controles y restricciones fiscales
El Paquete Económico 2027 propone mantener sin cambios las tasas generales del ISR y del IVA. Sin embargo, las empresas podrían pagar más impuestos, disponer de menos efectivo y enfrentar revisiones más estrictas por parte del SAT.
¿Cuáles son los principales cambios?
- Límites a las deducciones: Algunas empresas con ingresos superiores a 50 millones de pesos y más de cinco años de operación podrían tener restricciones para descontar sus gastos, aumentando el ISR a pagar.
- Mayores pagos provisionales: Los cambios podrían generar pagos anticipados de ISR más altos desde 2027.
- Pérdidas fiscales: Las empresas solo podrían utilizar pérdidas de años anteriores hasta por el 50% de su utilidad fiscal anual.
- Intereses y financiamiento: Se reduciría del 30% al 20% el límite para deducir ciertos intereses, afectando principalmente a empresas con deudas o créditos importantes.
- Pagos al extranjero y operaciones corporativas: Habría nuevas condiciones para deducir pagos, anticipos y determinadas operaciones de capital.
- Mayor vigilancia del SAT: Se intensificaría el uso de tecnología para detectar inconsistencias entre facturas, declaraciones, movimientos bancarios y contabilidad.
¿Qué cambiaría para pequeños contribuyentes?
La propuesta también contempla beneficios para quienes tributan en el Régimen Simplificado de Confianza (RESICO):
- El límite de ingresos aumentaría a 5 millones de pesos para personas físicas y 50 millones para empresas.
- Se ofrecería una opción de IVA reducido al 7%, aunque sin posibilidad de acreditar el IVA pagado en compras y gastos.
- Se facilitaría el regreso al régimen para ciertos contribuyentes que regularicen su situación fiscal.
¿Qué significa para las empresas?
Aunque las tasas generales no aumenten, la carga fiscal sí podría ser mayor. Por ello, será importante revisar gastos, deducciones, financiamiento y documentación fiscal para anticipar posibles impactos económicos y evitar problemas ante el SAT.
Importante: Estas medidas son propuestas sujetas a aprobación legislativa y podrían modificarse antes de entrar en vigor.
Pablo Sergio Campoy
Socio / Especialista en Litigio Fiscal
Artículos Relacionados
Ver todos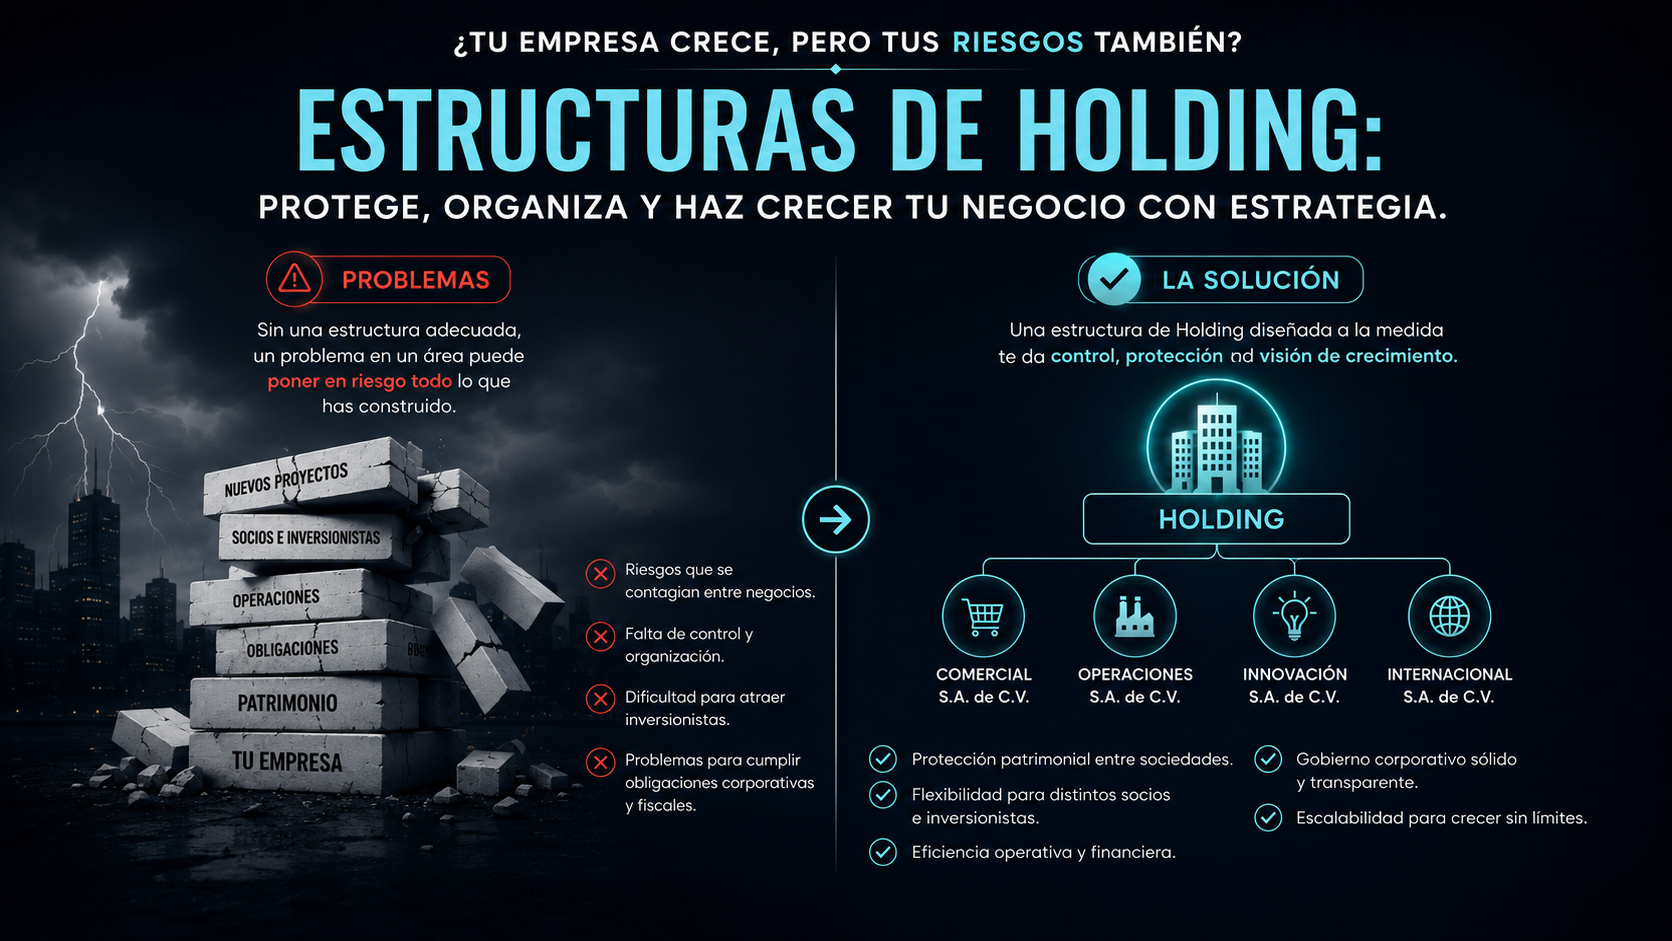 Corporativo & M&A
Estructuras de Holding: Una estrategia para proteger, organizar y hacer crecer los negocios
Conforme una empresa crece, aumentan sus retos. Las estructuras de holding se han convertido en una herramienta clave para proteger activos, optimizar gobierno corporativo y facilitar la expansión.
 Derecho Fiscal
Reformas Fiscales 2025: Implicaciones clave para empresas y corporativos en México
Analizamos las modificaciones tributarias más relevantes de este año y las estrategias de cumplimiento que las empresas deben adoptar para mitigar riesgos fiscales.
 Derecho Laboral
Estrategias de prevención y gestión de contingencias laborales para empleadores
Guía práctica sobre la aplicación de contratos adecuados, cumplimiento ante los Tribunales Laborales y mejores prácticas en la relación sindicato-patronal.