El Paquete Económico 2027 no prevé nuevos impuestos ni incrementos en las tasas generales del ISR o del IVA. Sin embargo, introduce reformas de alto impacto que pueden afectar de manera importante el flujo de efectivo y la rentabilidad de las empresas, principalmente mediante restricciones a deducciones, pérdidas fiscales y financiamiento.
A continuación presentamos, de manera ejecutiva, los puntos más relevantes y la estrategia de defensa que VLV Abogados está recomendando a sus clientes.
I. Principales afectaciones para las empresas
Límite a deducciones
Para personas morales del Régimen General se establece un mecanismo que limita el reconocimiento inmediato de ciertas deducciones. Cuando las deducciones excedan el 96.67% de los ingresos acumulables, el monto deducible se limitará a ese porcentaje; en otros supuestos, el límite será equivalente al 99% de las deducciones calculadas. El remanente podrá recuperarse en ejercicios posteriores, pero el efecto inmediato será un mayor ISR y una presión directa sobre el flujo de efectivo.
Coeficiente de utilidad
El nuevo mecanismo se reflejará desde los pagos provisionales mediante factores de ajuste al coeficiente de utilidad de 1.0658 o 2.6162, según el nivel de deducciones. Para muchas empresas, el impacto económico de la reforma podrá comenzar desde el primer pago provisional de 2027.
Pérdidas fiscales
La amortización de pérdidas de ejercicios anteriores se limitaría al 50% de la utilidad fiscal. El saldo no utilizado podría continuar amortizándose durante los siguientes 20 ejercicios. Este cambio puede generar un efecto relevante tanto en flujo como en la tasa efectiva de ISR de empresas con pérdidas fiscales pendientes.
Intereses netos
El límite de deducibilidad de intereses netos disminuiría del 30% al 20% de la utilidad fiscal ajustada. Esta modificación puede incrementar de manera sensible el costo fiscal de empresas con niveles relevantes de deuda o financiamiento corporativo.
Otros cambios relevantes
También se endurecen reglas sobre pagos al extranjero, anticipos, capitalizaciones y CUCA, entre otros temas, por lo que será necesario revisar el impacto particular en cada contribuyente.
II. Recomendación de VLV Abogados: preparar el juicio de amparo
Nuestra recomendación es que las empresas potencialmente afectadas preparen desde ahora su estrategia para promover un juicio de amparo indirecto ante los Juzgados de Distrito, a fin de cuestionar la constitucionalidad de las disposiciones que finalmente entren en vigor.
Como estrategia principal, recomendamos analizar la impugnación de las normas como autoaplicativas, por el perjuicio que puede producirse con su sola entrada en vigor. Bajo este enfoque, el amparo deberá promoverse dentro de los 30 días siguientes a la entrada en vigor de la disposición correspondiente.
Si el Poder Judicial concluyera que alguna disposición requiere un acto concreto de aplicación y, por tanto, debe considerarse heteroaplicativa, ello no necesariamente cerraría la posibilidad de defensa. En ese escenario, podría promoverse un nuevo amparo contra el primer acto efectivo de aplicación, siempre que se cuide oportunamente la temporalidad procesal de cada contribuyente. Para el coeficiente de utilidad, ese acto podría presentarse desde el primer pago provisional; tratándose de otras restricciones, la afectación podría materializarse en un pago provisional o hasta la declaración anual, según la mecánica específica de cada disposición.
III. Qué recomendamos hacer desde ahora
- Cuantificar el impacto. Modelar el efecto de las nuevas reglas en flujo, pagos provisionales y tasa efectiva de ISR.
- Identificar la afectación concreta. Determinar qué disposiciones impactan a la empresa y en qué momento se materializaría el perjuicio.
- Preparar la evidencia. Integrar desde ahora la documentación financiera, fiscal y corporativa necesaria para sustentar la afectación en un eventual juicio de amparo.
- Definir la estrategia procesal. Preparar la demanda para estar en posibilidad de promoverla oportunamente a partir de la entrada en vigor o, en su caso, contra el primer acto de aplicación.
VLV Abogados está asesorando a sus clientes en la evaluación de estas reformas y en la preparación preventiva de sus estrategias de amparo. Es recomendable analizar desde ahora su situación particular para no perder oportunidades de defensa una vez que las disposiciones entren en vigor.
La presente nota tiene fines exclusivamente informativos y no constituye una opinión legal ni una recomendación específica respecto de un caso concreto. Cada contribuyente deberá evaluar el impacto de las reformas conforme a sus circunstancias particulares.
Para mayor información o para una evaluación específica, favor de contactar a:
Lic. Gustavo González Báez Fernández o Lic. Sergio Campoy Perdomo.
VLV Abogados, S.C.
5655668871 | 5552503212 | 5552501206 | www.vlv.com.mx
Resumen con nuestra IA
Reformas Fiscales 2027
¿Cómo podrían afectar a las empresas?
Aunque las reformas fiscales propuestas para 2027 no contemplan nuevos impuestos ni aumentos generales al ISR o IVA, sí podrían provocar que muchas empresas paguen más impuestos y tengan menos dinero disponible para operar.
¿Cuáles serían los principales cambios?
- Menos deducciones: Las empresas podrían tener límites para descontar ciertos gastos de sus impuestos, lo que aumentaría el ISR a pagar.
- Pagos de impuestos más altos: Los efectos podrían comenzar desde los primeros pagos provisionales de 2027.
- Restricción de pérdidas fiscales: Las empresas que tuvieron pérdidas en años anteriores podrían aprovecharlas de forma más limitada para reducir sus impuestos.
- Menos deducciones por intereses: Las empresas que utilizan créditos o financiamiento podrían enfrentar mayores costos fiscales.
- Nuevas restricciones: También se modificarían reglas sobre pagos al extranjero y operaciones corporativas.
¿Qué pueden hacer las empresas?
VLV Abogados recomienda anticiparse, evaluar cuánto podrían afectar estos cambios a cada empresa y preparar una posible defensa legal mediante un juicio de amparo.
Es importante considerar que, dependiendo de cómo se aplique cada disposición, el plazo para presentar un amparo podría ser de 30 días a partir de su entrada en vigor, por lo que prepararse con tiempo será fundamental.
La prevención es clave
En VLV Abogados ayudamos a las empresas a identificar riesgos fiscales, evaluar el impacto económico de las reformas y preparar estrategias legales para proteger sus intereses.
No espere a que los cambios afecten las finanzas de su empresa. Una revisión oportuna puede marcar la diferencia.
Información basada en las reformas propuestas para 2027, sujetas a su aprobación y publicación definitiva. Cada caso requiere una evaluación particular.
Gustavo González Báez Fernández
Socio / Especialista en Derecho Fiscal
Artículos Relacionados
Ver todos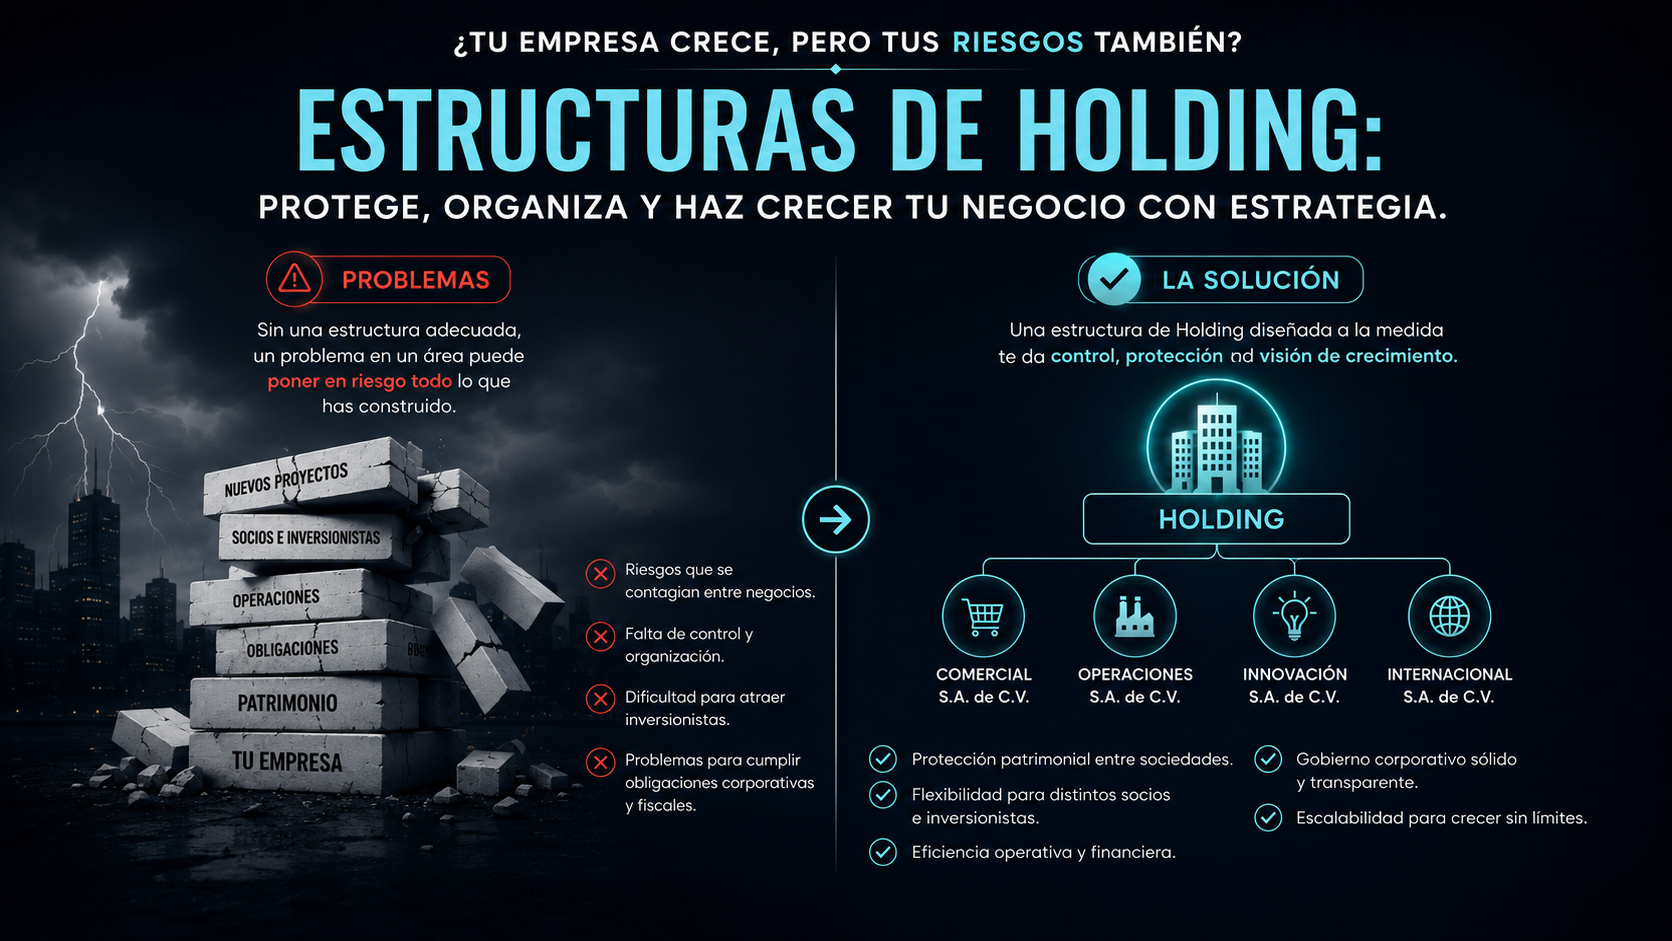 Corporativo & M&A
Estructuras de Holding: Una estrategia para proteger, organizar y hacer crecer los negocios
Conforme una empresa crece, aumentan sus retos. Las estructuras de holding se han convertido en una herramienta clave para proteger activos, optimizar gobierno corporativo y facilitar la expansión.
 Derecho Fiscal
Reformas Fiscales 2025: Implicaciones clave para empresas y corporativos en México
Analizamos las modificaciones tributarias más relevantes de este año y las estrategias de cumplimiento que las empresas deben adoptar para mitigar riesgos fiscales.
 Derecho Laboral
Estrategias de prevención y gestión de contingencias laborales para empleadores
Guía práctica sobre la aplicación de contratos adecuados, cumplimiento ante los Tribunales Laborales y mejores prácticas en la relación sindicato-patronal.